La storia del QR code bancario: com'è nato lo standard europeo EPC
16 giugno 2026
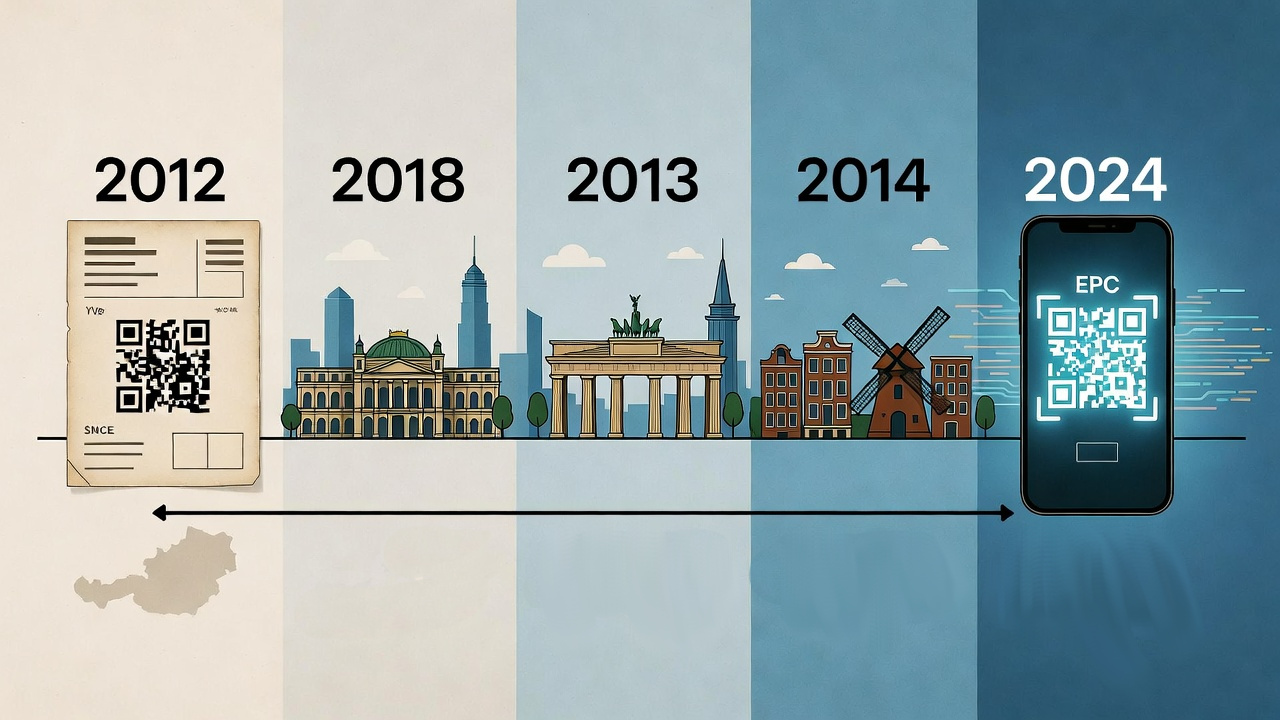
Se hai mai scansionato un QR code su una fattura per compilare un bonifico in automatico, hai usato lo standard EPC QR code (chiamato anche GiroCode, dal nome con cui è più conosciuto in Germania). È un formato gratuito e aperto, definito dall'European Payments Council (EPC, l'organismo delle banche europee che gestisce le regole dei bonifici SEPA), che racchiude in un QR i dati di un bonifico: IBAN, beneficiario, importo e causale. Lo scansioni con l'app della tua banca e i campi del bonifico si riempiono da soli.
In Italia è ancora poco diffuso, ma non è un'invenzione recente: ha più di dieci anni di storia, e capire da dove viene aiuta a capire perché in alcuni paesi è ovunque, mentre da noi resta un illustre sconosciuto.
Le origini: l'Austria, 2012
Tutto parte in Austria, nel 2012. STUZZA (oggi parte di PSA Payment Services Austria), l'associazione che si occupa dei sistemi di pagamento del paese, definisce un primo formato di QR pensato per un problema molto concreto: chi riceve una fattura cartacea deve poi ricopiare a mano IBAN, importo e causale nell'app della propria banca, con tutti gli errori di battitura che questo comporta. L'idea, parte dell'iniziativa "epay.basic", è semplice: stampa anche un QR sulla fattura, e lascia che sia l'app a leggerlo.
In un certo senso, BonificoSubito riparte proprio da qui: la prima pagina creata è quella che permette di fotografare un testo con un IBAN e utilizzare un sistema di riconoscimento caratteri OCR (o "AI", se volete), per leggerlo e copiare l'IBAN.
La differenza chiave è che questo sistema OCR è più soggetto agli errori e richiede molta più computazione da parte del tuo dispositivo; un QR con i dati già salvati è molto più robusto agli errori e veloce.
Febbraio 2013: nasce lo standard ufficiale
A febbraio 2013 l'EPC pubblica le linee guida ufficiali (il documento si chiama EPC069-12), che trasformano l'idea austriaca in uno standard valido per tutta l'area SEPA. Il QR contiene un testo semplice, organizzato in righe: un'etichetta fissa che dice "questo è un QR per un bonifico SEPA", poi BIC (il codice della banca, facoltativo), nome del beneficiario, IBAN, importo, e infine la causale. Nessuna magia: solo gli stessi dati che scriveresti a mano, messi in un formato che una macchina può leggere senza ambiguità.
Pensato in origine per le fatture cartacee o in PDF, è proprio questo il motivo per cui in Germania prende il nome di GiroCode. Il nome richiama il sistema di pagamento "Giro" della tradizione bancaria tedesca (da cui Girokonto, il conto corrente, e Giroverkehr, il sistema di trasferimento "per giro" tra conti).
Curiosamente, "giro" arriva a sua volta dall'italiano: i banchieri del Rialto, a Venezia, usavano già nel Medioevo questo termine per spostare fondi tra conti per scrittura contabile, senza passaggio di moneta fisica, l'antenato, in un certo senso, del bonifico senza contanti. Direi che, da italiani, possiamo essere fieri di questa invenzione che è stata esportata, dobbiamo ora però importare la sua evoluzione in forma di QR code.
La diffusione in Europa (2013-2016)
Le banche austriache adottano lo standard quasi da subito, con la campagna "Zahlen mit Code" (paga con il codice). Nel 2015 arrivano Germania e Finlandia: in Germania diventa lo standard de facto per le fatture di tante aziende, e banche come Sparkasse e le Volksbanken (banche popolari) lo stampano di default sui propri moduli. Nel 2016 si aggiungono Olanda e Belgio.
Il risultato è che oggi, in questi paesi, vedere un QR su una bolletta o una fattura è la norma, non l'eccezione: lo scansioni con l'app della banca, controlli i dati e confermi, senza mai scrivere un IBAN a mano e senza dover pagare una commissione a un servizio terzo.
Il bonifico istantaneo cambia le regole
Dal 2017 in poi l'EPC lancia lo schema SCT Inst (il bonifico istantaneo SEPA, quello che arriva sul conto del destinatario in pochi secondi). Un bonifico istantaneo, però, si fa quasi sempre dal telefono, spesso in mobilità, magari per pagare alla cassa di un negozio o per saldare un conto tra amici: lo standard pensato per le fatture cartacee non basta più. Serve un modo di generare e leggere un QR pensato per questi casi: da persona a persona, in un negozio, da smartphone a smartphone.
Il nuovo standard: EPC024-22 (MSCT)
Tra il 2020 e il 2021 l'ERPB (Euro Retail Payments Board, l'organismo della Banca Centrale Europea che coordina l'evoluzione dei pagamenti al dettaglio) chiede formalmente all'EPC di affrontare il problema: un turista tedesco a Parigi, ad esempio, non può scansionare il QR di un negoziante francese con la sua app bancaria di casa, perché i due paesi non adottano lo stesso "QR".
Nasce così EPC024-22, lo standard per le MSCT (Mobile Initiated SEPA Instant Credit Transfer, cioè i bonifici SEPA istantanei avviati da telefono), pubblicato nel 2022 e aggiornato più volte fino alla versione 2.10 di giugno 2024. Copre molti più casi del QR originale: pagamenti tra persone, pagamenti in negozio, bonifici tra aziende, sia istantanei che ordinari. È pensato per essere interoperabile: l'obiettivo non è imporre un'unica app, ma far sì che qualsiasi app bancaria SEPA possa leggere il QR di qualsiasi altra banca.
Perché in Italia non si è diffuso
In Italia l'adozione dello standard EPC è rimasta marginale, anche se le banche italiane partecipano ai tavoli di lavoro dell'EPC (Intesa Sanpaolo, ad esempio, rappresenta l'ABI, l'Associazione Bancaria Italiana, nel gruppo che ha definito le MSCT, i bonifici via smartphone di cui parlavamo sopra). Il motivo non è tecnico, ma di mercato: in Italia esistono già due sistemi che risolvono gran parte dei problemi che il QR EPC risolve altrove.
PagoPA copre la maggior parte dei pagamenti verso la Pubblica Amministrazione (tasse, multe, bollette degli enti pubblici): ha un proprio formato di QR, proprietario e non compatibile con lo standard EPC, pensato apposta per i flussi della PA italiana. Satispay, dal suo lato, ha già risolto la domanda di pagamenti rapidi da telefono tra persone e nei negozi, con un proprio QR e una rete di utenti ed esercenti molto ampia. Tra questi due sistemi, la fetta di mercato che resterebbe per un QR bancario europeo sulle fatture private è piccola, e nessun grande consorzio di banche o normativa nazionale ha spinto per riempirla.
Il risultato è che lo standard europeo esiste, è gratuito, ed è già supportato dalle app bancarie negli altri paesi che lo hanno adottato per la sola scansione (in Italia, invece, generarlo sulle fatture private resta raro, e non abbiamo trovato una banca che lo legga dalla propria app)... ma, dal momento che con i proventi di un sistema gratuito difficilmente si riesce a fare pubblicità o ad avere influenza politica, noi italiani ci teniamo la nostra ignoranza media sul tema, con i costi annessi.
Cosa significa per te oggi
Per ora, in Italia, non abbiamo trovato una banca che supporti la scansione del QR EPC dalla propria app: con BonificoSubito puoi generarne uno gratis comunque, come primo passo in questa direzione, anche se la tua banca non lo offre ancora come funzione propria. Quello che generiamo è lo standard "classico" EPC069-12: il più recente EPC024-22 (MSCT) per ora non lo offriamo in generazione, perché il supporto delle app bancarie alla sua sola scansione resta troppo limitato per renderlo utile.
Conosci una banca italiana che legge già questo QR dalla sua app?
Per ora non abbiamo trovato nessuna banca italiana che lo supporti nella sua app. Se la conosci, scrivicelo: verifichiamo e la aggiungiamo qui.
Vuoi provare subito? Puoi generare un QR per un bonifico con BonificoSubito.
Il nostro sito permette di generare gratuitamente questo tipo di QR: nulla ti vieta di aggiungerlo già da oggi alle tue fatture, o di iniziare a usarlo per i tuoi pagamenti. Se hai un'attività, vale la pena pensarci: un QR stampato su una fattura o su un cartello in negozio non costa nulla ogni mese e non ha commissioni per transazione, a differenza di un terminale POS. Non lo sostituisce, ovviamente, ma in molti casi può già essere un'alternativa concreta.
Continua a leggere
- Come ho scoperto che il QR code può risolvere i pagamenti: la storia personale che ci ha portato a scrivere questo articolo.
- Genera un QR per un bonifico: provalo subito, gratis e dal tuo browser.
Approfondisci sulle fonti ufficiali
- European Payments Council, EPC069-12: Quick Response Code Guidelines: le linee guida originali, dal 2013 in poi.
- Wikipedia, Giro (banking): l'origine medievale del termine "giro" tra i banchieri del Rialto, a Venezia.
- PSA Payment Services Austria (ex STUZZA): l'associazione austriaca che ha definito il primo formato di QR nel 2012, alla base dell'iniziativa "epay.basic".
- European Payments Council, schema SCT Inst: il bonifico istantaneo SEPA lanciato nel 2017, il motivo per cui è nato un nuovo standard di QR pensato per il mobile.
- Banca Centrale Europea / ERPB, richiesta di standardizzazione dei QR per i pagamenti istantanei: il documento del 2020-2021 con cui l'ERPB ha chiesto all'EPC di affrontare la frammentazione dei QR in Europa.
- European Payments Council, EPC024-22: Standardisation of QR-codes for MSCTs: lo standard più recente, versione 2.10 di giugno 2024.
- Wikipedia, EPC QR code: una panoramica con la cronologia paese per paese.