Come ho scoperto che il QR code può risolvere i pagamenti
15 giugno 2026
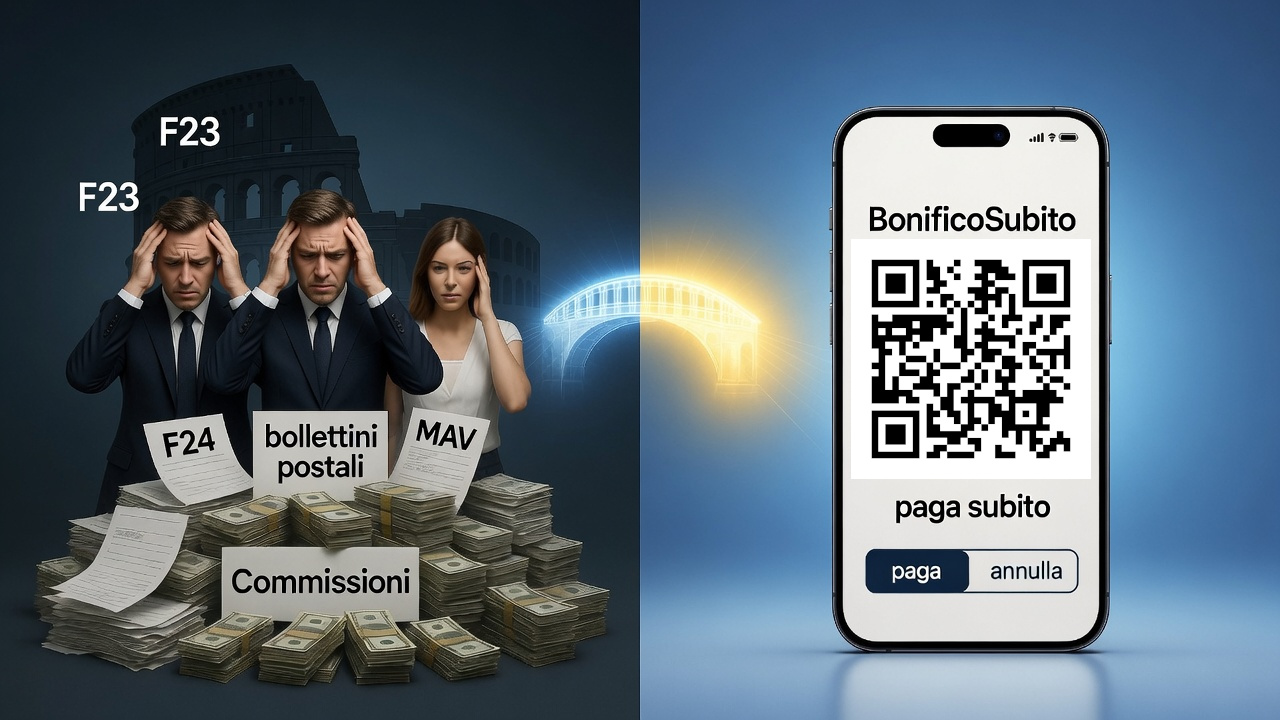
Nella mia famiglia non si parlava molto di soldi: come molte famiglie italiane, la questione era vista come molto privata, come non rilevante per bambini e ragazzi: uno di quei temi "per grandi" su cui non si educano i bambini. Salvo poi aspettarsi che magicamente al soglio dei 18 anni, o al ricevimento del primo stipendio, si erudiscano da soli.
Ricordo così con una certa ansia la scoperta dei vari metodi di pagamento: il bollo auto che poteva essere pagato dal conto, ma solo in alcune regioni, il MAV di cui non avevo mai sentito parlare usato per pagare le spese condominiali, la domiciliazione bancaria per alcune bollette, i bollettini postali per altre bollette e spese. Quante volte, da studente universitario, feci la coda in una delle poche filiali della città che offriva la possibilità di pagare la bolletta della luce in contanti senza la commissione di 2,00€! Senza poi dimenticare la scoperta degli F23 e F24, che possono essere pagati solo in orario di ufficio... una giungla! Una giungla che accettavo mestamente, con l'accettazione muta di chi guarda a una situazione data, convinto che nulla possa cambiare.
Ricordo la gioia nello scoprire PagoPA, che prometteva commissioni più modeste, ricordo poi il fastidio quando mi sono trovato un bollettino postale da 4,40 € su cui la commissione di PagoPA, di "soli" 50 centesimi, pesava per quasi il 12%. Possibile che non ci fosse un'alternativa? Perché devo pagare un "pizzo" per dei pagamenti virtuali che vengono controllati e verificati da economici algoritmi e non da impiegati a libro paga?
La mia vita mi portò poi all'estero, in un altro paese ricco di burocrazia, ma in cui questa funziona decisamente meglio. Non sapete la mia gioia nello scoprire che ogni pagamento (dall'affitto, chiaramente, alle bollette, alle tasse, alle multe, alla qualunque) poteva essere versato tramite un bonifico, copiando un codice di riferimento! Ricordo ancora la sorpresa quando poi, esplorando l'app bancaria, scoprì che potevo inquadrare il QR code presente sui moduli di pagamento, inserendo i dati rilevanti in un istante.
Quella scoperta segnò per me una piccola rivoluzione. In fondo i dati necessari ad un pagamento sono semplici: un destinatario del pagamento, un importo, una causale e poco altro... un QR è perfettamente in grado di contenere queste informazioni (un QR code può contenere fino a circa 4.000 caratteri, più che sufficienti per un bonifico), perché le banche non lo adottano subito?
Così nasce un po' la storia di questo sito: come ho scoperto che esiste uno standard europeo per un QR bancario che, però, viene usato molto poco in Italia. Se ho scritto queste parole è perché il mio sogno è rendere questo QR bancario uno standard anche in Italia.
Perché PagoPA non è abbastanza
La gestione dei pagamenti ha accompagnato lo sviluppo della nostra società: il passaggio dal baratto alla moneta rese possibili scambi più veloci e sicuri. La nascita di banche e assicurazioni fu tra i pilastri che permisero la crescita e il dominio delle repubbliche marinare. L'accesso al credito fu poi fondamentale per la rivoluzione industriale... ad ogni livello della società, l'accesso a pagamenti facili, veloci, sicuri ed economici è fondamentale per la crescita economica. Quando il governo, con il decreto crescita (DL 179/2012, convertito nella legge 221/2012 a dicembre 2012), spinse per semplificare e velocizzare i pagamenti con la PA (Pubblica Amministrazione), fece proprio un passo in questa direzione.
In questo spirito nacque PagoPA, per permettere a cittadini e aziende di semplificare i pagamenti:
PagoPA nasce per specifici motivi: incrementare l'uso di modalità elettroniche di pagamento a livello di sistema Paese [...] rendere il cittadino libero di scegliere come pagare, dando evidenza dei costi di commissione; ridurre i costi di gestione degli incassi per gli Enti Creditori; standardizzare a livello nazionale le modalità elettroniche di pagamento verso gli Enti Creditori.
Fonte: ANQUAP
Non mancano riferimenti nella stampa: il Corriere della Sera scriveva nel 2017:
La piattaforma lanciata quattro anni fa da Agid per consentire ai cittadini di pagare multe o tasse su Internet [...] disegnando una versione mobile del servizio, innanzitutto, che sarà disponibile entro la fine dell'anno [...] per far dialogare PagoPa con altri strumenti già familiari ai cittadini, come Satispay, Paypal, MyBank o Masterpass. I Comuni di Palermo e Milano hanno già previsto una nuova (e semplice) veste grafica degli avvisi per procedere con il pagamento, sia offline sia online.
Senza dubbio il decreto e PagoPA sono stati un passo avanti: hanno effettivamente aumentato il volume e la facilità dei pagamenti.
Tuttavia il governo, almeno secondo me, fece un errore fondamentale.
Un errore tipico in ingegneria è quello di ottimizzare un processo, un pezzo che non dovrebbe esserci. Le basi per questa idea nascono nel "lean manufacturing" di Toyota, dove l'invito è quello di eliminare gli sprechi e i movimenti inutili, ed è diventata nota in questa forma grazie ad Elon Musk. Ecco, per il sistema di pagamenti in Italia siamo di fronte ad un problema simile: abbiamo mille tipi diversi di pagamenti, ciascuno con una sua ragion d'essere (ad esempio la comodità dei bollettini postali, per le aziende, è l'automatizzazione nel tracciamento). Eppure la realtà è che un sistema di bonifici con QR code permetterebbe di automatizzare il tracciamento, semplificando e unificando tutte le forme di pagamento. Insomma, la giungla italiana delle forme di pagamento non è necessaria: è un esempio da manuale di un sistema che non va ottimizzato, come ha provato a fare il governo con PagoPA, ma va eliminato in favore di qualcosa di molto più semplice.
La vera risoluzione sarebbe rimpiazzare l'attuale sistema con un QR code che rende automatici importi e causali, eliminando errori di trascrizione e permettendone il tracciamento automatico. Un sistema semplice, efficace, con costi risibili.
Questo, a mio modesto avviso, fu l'errore con PagoPA: invece di darle il mandato di standardizzare e diffondere l'uso di un QR code per i pagamenti, creando un piano per la sostituzione dei principali metodi di pagamento con il QR code, si creò una tipica società pubblica italiana (controllata indirettamente dallo Stato tramite Zecca e Poste), aggiungendo pezzi a un sistema che ne aveva già troppi. Il danno poi è che questo ha reso molto difficile l'arrivo di un sistema veramente semplice ed efficace, basato su un QR code, in quanto questo eliminerebbe anche le commissioni basse che, comunque, PagoPA richiede.
Quel QR bancario europeo esiste già, e si chiama standard EPC. Prima di scoprire come funziona oggi in Italia, una precisazione onesta: non abbiamo trovato nessuna banca italiana che lo legga già dalla sua app.
Conosci una banca italiana che legge già questo QR dalla sua app?
Per ora non abbiamo trovato nessuna banca italiana che lo supporti nella sua app. Se la conosci, scrivicelo: verifichiamo e la aggiungiamo qui.
Vuoi provare subito? Puoi generare un QR per un bonifico con BonificoSubito.
Continua a leggere
- La storia del QR code bancario: da dove arriva davvero questo standard europeo, e perché in Italia è rimasto ai margini.
- Genera un QR per un bonifico: provalo subito, anche se la tua banca non lo supporta ancora.